比特硬币是一款基于密码学与点对点网络构建的去中心化数字货币,由匿名开发者中本聪在2009年正式上线运行,最初的设计目标是实现无需第三方中介的电子现金流转。整个系统没有中心机构管控,全部交易数据共同存储在全网分布的区块链账本当中,依靠一套预设的算法规则维持网络运转。它的发行总量被代码硬编码设定为2100万枚,不会随意增发,产出节奏依靠区块奖励减半机制进行调控,大约每四年完成一次减半,全部币量预计在2140年左右完成产出。
比特硬币的底层安全依托工作量证明共识机制实现,网络当中的矿工节点通过算力运算完成区块打包工作,每一个新区块的生成平均耗时十分钟,网络会根据全网算力自动调节挖矿难度,以此保证出块节奏稳定。每一个区块内部记录着一批交易信息,同时保存上一个区块的哈希值,区块之间链式串联,一旦改动历史区块数据,就会破坏后续全部区块的哈希校验,全网节点会直接拒绝篡改后的记录,以此保障账本不可篡改。用户使用比特硬币需要借助钱包,依靠私钥完成交易签名,私钥是资产所有权的唯一凭证,一旦丢失,对应的资产就无法找回,公钥经过哈希运算之后生成公开收款地址,地址可以对外公开用于接收转账。
比特硬币并不维护传统账户余额,而是采用UTXO未花费交易输出模型,交易的本质是消耗过往未使用的交易输出,再生成新的输出,逻辑和现实现金找零十分相似。一笔转账发起之后会广播到整个P2P网络,各个节点独立校验交易签名、确认资产有效性,通过校验的交易进入内存池等待矿工打包上链。网络拥堵程度会直接影响交易手续费,手续费越高的交易,被优先打包确认的概率也就越高,交易确认之后,这条记录会永久保存在区块链上,任何人都可以公开查询,但无法直接对应到真实身份信息。
比特硬币的实际应用场景可以分为储值、跨境结算与二层网络拓展几个方向。不少机构和个人将它当作另类储值资产,利用其总量固定的特性做资产分散配置,和传统黄金的储值逻辑有相似之处。在跨境场景中,它可以绕开传统银行的中转流程,实现点对点跨国价值转移,适合自由职业者、跨境小微商户完成跨地域资金往来,不受银行营业时间的限制。原生主网存在交易吞吐量有限的短板,行业也发展出闪电网络这类二层扩容方案,用来降低转账成本,实现小额高频的支付场景,同时比特币生态也衍生出BRC‑20等资产协议,进一步丰富了链上的使用形态。
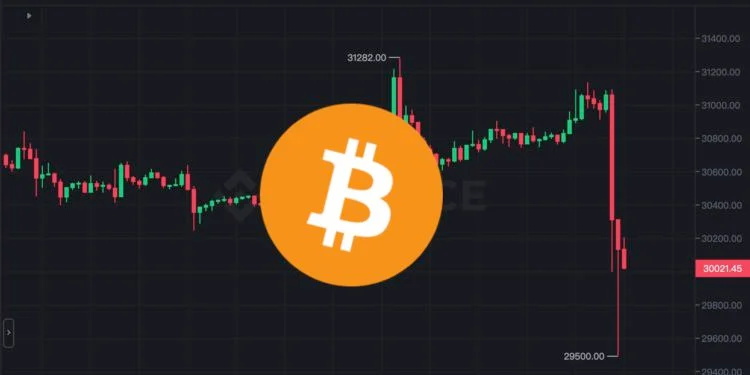
比特硬币网络的安全完全建立在全网算力与节点共识之上,即便没有中心化机构,也依然存在客观的使用局限。主网交易确认需要等待区块生成,并不具备即时到账的特性,网络高峰期手续费会出现明显波动。私钥保管、钱包安全是普通使用者需要重点留意的环节,没有第三方机构可以帮助找回丢失的资产。虽然技术架构具备可验证、不可篡改的特点,但它的价格波动幅度较大,市场层面的价格变化并不受底层技术规则直接约束,这也是很多参与者需要理性看待的现实问题。